Constat amiable Tunisie 2026 : remplir et déclarer
Après un accident en Tunisie, remplissez un constat amiable avec l'autre conducteur s'il n'y a que des dégâts matériels, puis déclarez le sinistre à votre assureur dans les cinq jours ouvrés. En cas de blessé, appelez d'abord les secours et la police ou la garde nationale : un procès-verbal sera établi.
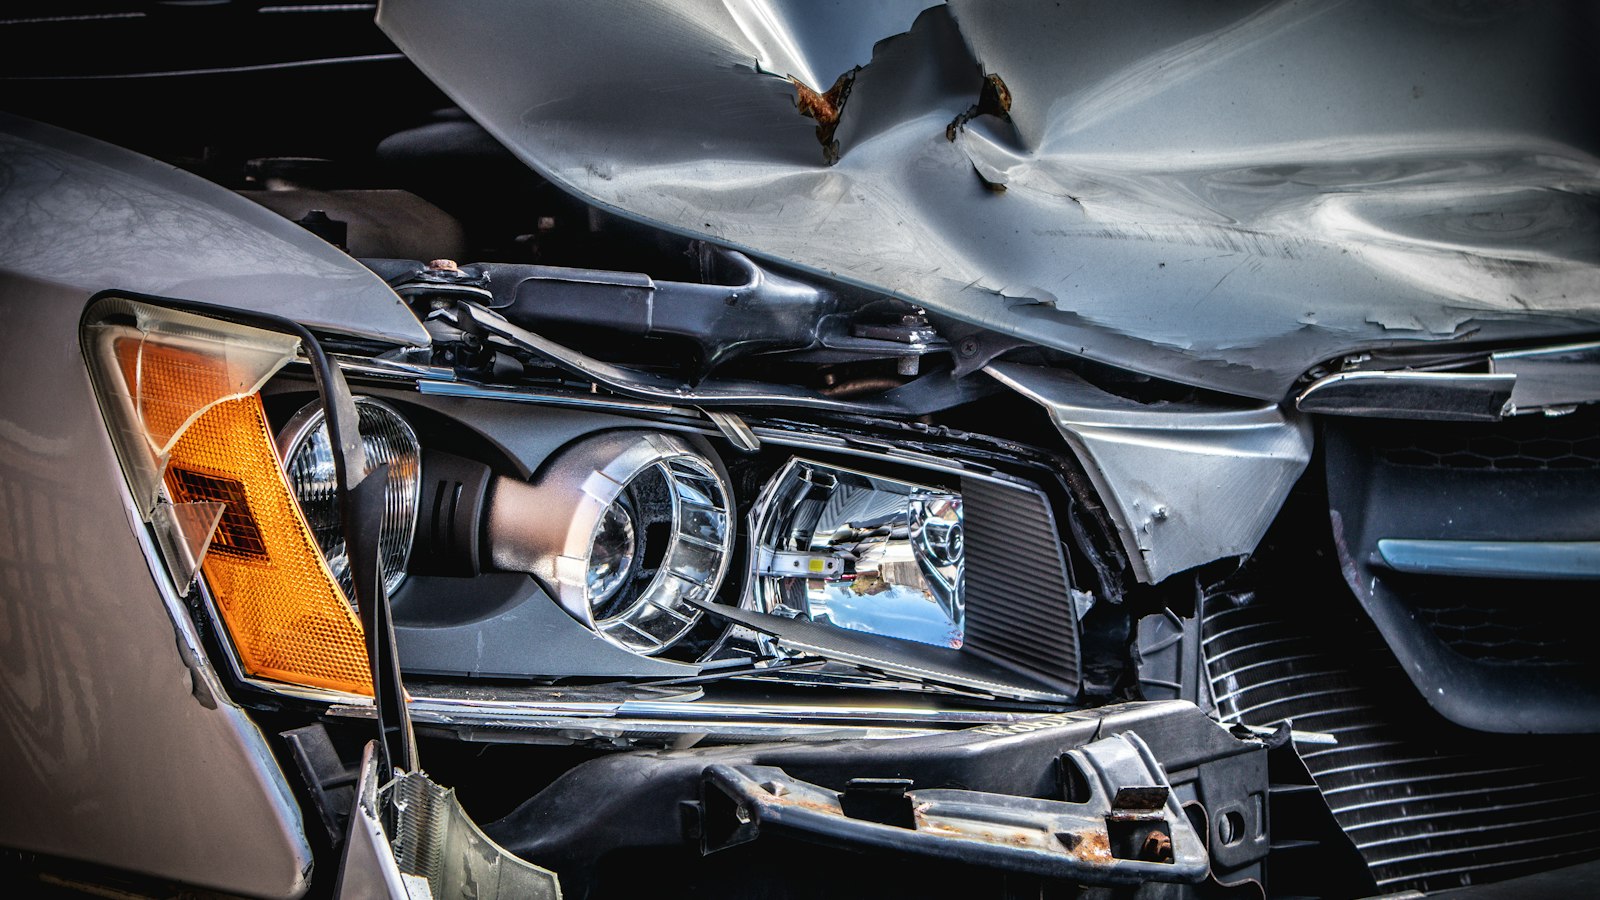
Un accrochage au rond-point, une portière enfoncée sur un parking, un choc arrière dans les bouchons de la route de La Marsa : la majorité des accidents ne font que des dégâts matériels. Dans ces cas, tout se joue sur un document de deux pages, le constat amiable. Bien rempli, il permet d'être indemnisé vite et protège votre bonus. Mal rempli, il peut vous rendre responsable d'un accident que vous n'avez pas causé. Voici la marche à suivre en Tunisie en 2026, de la minute qui suit le choc jusqu'à l'indemnisation.
Constat amiable en Tunisie : à quoi il sert
Le constat amiable est la déclaration commune des deux conducteurs sur les circonstances de l'accident. Il sert aux assureurs à déterminer qui est responsable et dans quelle proportion. Selon le portail administratif Idaraty, il a une valeur juridique et décrit les circonstances, les dommages et la responsabilité des conducteurs.
Ce que le constat permet :
- déterminer les responsabilités à partir des cases cochées, du croquis et des points de choc ;
- déclencher l'indemnisation de vos dégâts par votre propre assureur, dans le cadre de la convention entre assureurs ;
- éviter une procédure plus longue (témoignages, procès-verbal, voire tribunal) quand les deux conducteurs sont d'accord.
Le constat n'est pas un aveu de culpabilité. Signer un constat, c'est seulement reconnaître que les faits décrits sont exacts.
Que faire juste après l'accident : les 6 étapes
Mettez-vous en sécurité, vérifiez s'il y a des blessés, puis remplissez le constat sur place avec l'autre conducteur. Ne déplacez les véhicules qu'une fois la situation notée, sauf danger.
- Sécurisez les lieux. Feux de détresse, gilet, triangle. Sortez les passagers du côté opposé à la circulation.
- En cas de blessé, même léger, appelez les secours et les forces de l'ordre : 190 (SAMU), 197 (police), 193 (garde nationale). Ne déplacez pas un blessé.
- Photographiez les véhicules, leurs positions, les plaques, les dégâts, la signalisation et le marquage au sol.
- Échangez les documents : selon Idaraty, chaque conducteur présente son attestation d'assurance et son permis de conduire. Notez aussi la carte grise.
- Remplissez un seul constat ensemble, chacun sur sa colonne (véhicule A et véhicule B), et signez-le tous les deux. Chacun garde un exemplaire.
- Relevez les témoins : nom, téléphone. Un témoin passager d'un des véhicules a moins de poids qu'un témoin extérieur.
| Situation | Ce qu'il faut faire |
|---|---|
| Dégâts matériels seulement, accord des deux conducteurs | Constat amiable signé sur place |
| Blessé, même léger | Secours et police ou garde nationale, procès-verbal |
| L'autre conducteur refuse de signer | Relever la plaque, les témoins, faire sa propre déclaration |
| Désaccord sur les faits | Chacun écrit sa version au verso, ou appel aux forces de l'ordre |
| Délit de fuite | Plainte rapide, plaque et témoins si possible |
| Véhicule étranger impliqué | Constat, puis déclaration à votre assureur (voir plus bas) |
Comment remplir le constat amiable sans erreur
Remplissez chaque rubrique, cochez les cases de circonstances avec soin, dessinez un croquis clair et ne signez que si tout est exact. Rien ne doit être ajouté après la signature des deux conducteurs.
| Rubrique | À vérifier |
|---|---|
| Date, heure, lieu précis | Ville, rue, numéro ou point kilométrique |
| Blessés, dégâts à d'autres biens | Cochez honnêtement : un blessé change la procédure |
| Témoins | Nom et téléphone |
| Preneur d'assurance et conducteur | Le conducteur n'est pas forcément l'assuré |
| Véhicule | Marque, immatriculation |
| Assureur | Nom de la compagnie, numéro de contrat, agence, validité de l'attestation |
| Point de choc initial | Flèche sur le schéma du véhicule |
| Dégâts apparents | Liste précise |
| Circonstances | Cochez les cases qui s'appliquent et indiquez le nombre de cases cochées |
| Croquis | Voies, sens de circulation, position des véhicules au moment du choc, panneaux et feux |
| Observations | Votre version si elle diffère |
| Signatures | Les deux conducteurs, sur l'original |
Les pièges les plus fréquents :
- Laisser des cases vides dans les circonstances : l'autre partie pourrait en cocher une après coup. Indiquez toujours le nombre total de cases cochées.
- Un croquis vague. Les assureurs appliquent un barème de responsabilité qui tient compte du sens de circulation, de la position des véhicules sur la chaussée et des points de choc, selon la convention d'indemnisation directe de la FTUSA. Le croquis doit montrer ces trois éléments.
- Signer sous la pression. Si vous n'êtes pas d'accord, écrivez votre version dans la rubrique observations ou au verso, comme le recommande Idaraty.
- Oublier de vérifier l'attestation d'assurance de l'autre conducteur : notez la compagnie, le numéro et la période de validité.
Bon à savoir : gardez deux formulaires vierges dans la boîte à gants, avec un stylo. Votre assureur vous en fournit sur demande, et le formulaire est aussi disponible sur Idaraty.
Déclarer l'accident : le délai de 5 jours ouvrés
Vous devez déclarer l'accident à votre assureur dans les cinq jours ouvrés qui suivent le moment où vous en avez eu connaissance. C'est l'article 7 du code des assurances (texte sur Jurisite Tunisie). Le délai tombe à deux jours ouvrés en cas de vol.
Les pièces à joindre en général :
- l'exemplaire du constat amiable (ou votre déclaration si l'autre conducteur a refusé) ;
- la copie du permis de conduire et de la carte grise ;
- l'attestation d'assurance ;
- les photos, et le procès-verbal s'il y en a un ;
- vos coordonnées pour l'expertise.
| Délai | Ce qu'il faut faire | Texte |
|---|---|---|
| Immédiatement | Secours et forces de l'ordre en cas de blessé | Règle de sécurité |
| 2 jours ouvrés | Déclarer un vol | Article 7 du code des assurances |
| 5 jours ouvrés | Déclarer un accident | Article 7 |
| 3 ans | Saisir le Fonds de garantie (responsable non assuré) | Code des assurances, fonds de garantie |
| 2 ans | Prescription des actions liées au contrat d'assurance | Article 14 |
Déposez le dossier en agence contre récépissé ou envoyez-le par lettre recommandée. Une déclaration tardive peut vous faire perdre une partie de vos droits, selon les conditions du contrat.
Comment vous êtes indemnisé : convention IDA et expertise
Pour les dégâts matériels, c'est votre propre assureur qui vous indemnise, puis il se fait rembourser par l'assureur du responsable. C'est le principe de la convention d'indemnisation directe de l'assuré (IDA), signée entre les assureurs membres de la FTUSA.
- Plafond. Selon Managers (juillet 2024), la convention IDA s'applique jusqu'à 7 000 dinars de dommages ; au-delà, les assureurs règlent le dossier entre eux selon une autre convention. Les textes publiés par la FTUSA ont connu plusieurs versions : demandez le plafond en vigueur à votre assureur.
- Responsabilité. La part d'indemnisation dépend du partage des torts fixé à partir du constat et du barème de responsabilité.
- Hors IDA. Une convention distincte de la FTUSA traite les sinistres qui sortent de ce cadre. Elle admet comme preuve un constat signé, une reconnaissance écrite de responsabilité, une déclaration avec deux témoignages ou une citation par huissier.
L'expertise du véhicule
Ne faites pas réparer avant le passage de l'expert mandaté par l'assureur. La convention d'expertise automobile de la FTUSA encadre la mission des experts inscrits auprès des assureurs. Le texte publié prévoit une expertise pour les dommages supérieurs à 50 dinars.
- L'assureur désigne un expert, qui reçoit une copie du constat.
- L'expert examine le véhicule et chiffre les dégâts (pièces, main-d'œuvre, peinture).
- Vous faites réparer, en général dans un garage de votre choix ou du réseau de l'assureur selon votre contrat.
- L'assureur règle selon le partage des responsabilités, les garanties et les franchises de votre contrat.
Bon à savoir : si vous êtes responsable et que vous n'avez qu'une assurance au tiers, vos propres dégâts ne sont pas couverts. Seules une garantie dommages collision ou une formule tous risques les prennent en charge. Le détail des formules est dans notre guide de l'assurance auto en Tunisie.
Accident avec blessés : ce qui change
Dès qu'il y a un blessé, le constat amiable ne suffit plus : un procès-verbal de police ou de garde nationale est établi et l'indemnisation suit les règles propres aux dommages corporels. Idaraty rappelle de contacter les forces de l'ordre en priorité dès qu'une personne est blessée, même légèrement.
- Les victimes (piétons, passagers, conducteur adverse) sont indemnisées par l'assurance de responsabilité civile du véhicule responsable. Le code des assurances, modifié par la loi n° 2005-86 du 15 août 2005, prévoit un régime particulier d'indemnisation des préjudices corporels.
- Le conducteur responsable n'est pas couvert par sa propre RC pour ses blessures (article 117). Seule une garantie individuelle conducteur, si vous l'avez souscrite, lui verse un capital ou des frais.
- Conservez tout : certificats médicaux initiaux, arrêts de travail, factures, ordonnances. Ce sont les pièces qui fondent l'indemnisation.
Si le responsable n'est pas assuré ou reste inconnu
Le Fonds de garantie des victimes des accidents de la circulation indemnise les dommages corporels quand le responsable est inconnu ou non assuré. Selon la présentation du code des assurances sur Jurisite, la demande doit être adressée dans un délai de trois ans à compter du jour où la victime a eu connaissance de l'absence d'assurance, par lettre recommandée ou tout autre moyen écrit qui laisse une trace. Le fonds est financé notamment par une contribution sur les primes de RC automobile, et il se retourne ensuite contre le responsable.
Accident et bonus malus : l'effet du constat
Le constat amiable détermine votre part de responsabilité, et c'est elle qui décide si vous subissez un malus. Selon la décision du ministre des Finances du 8 mai 2019, la majoration s'applique dès que votre responsabilité est retenue, même partiellement.
| Issue du constat | Effet sur votre classe |
|---|---|
| Non responsable | Pas de majoration |
| Responsable, dégâts matériels seulement | Une classe de plus |
| Responsable, dommages corporels | Deux classes de plus |
| Torts partagés | Majoration appliquée |
Pour l'échelle complète des classes et des exemples chiffrés, lisez notre guide du bonus malus en Tunisie.
Accident avec une voiture immatriculée à l'étranger
Remplissez le constat comme d'habitude, en notant le pays d'immatriculation, l'assureur étranger et le numéro de carte verte ou de carte orange. En Tunisie, les sinistres causés par des véhicules immatriculés à l'étranger sont gérés par le Bureau unifié automobile tunisien (BUAT), qui a traité plus de 1 300 dossiers en 2025 selon La Presse. Déclarez le sinistre à votre assureur dans les cinq jours ouvrés, comme pour tout accident. Les règles détaillées sont dans notre article sur la carte verte en Tunisie.
Ce qu'il faut retenir
- En cas de dégâts matériels seulement, remplissez un constat amiable avec l'autre conducteur ; en cas de blessé, appelez d'abord les secours et les forces de l'ordre.
- Cochez les cases avec soin, indiquez leur nombre, faites un croquis précis et ne modifiez rien après signature.
- Déclarez l'accident dans les cinq jours ouvrés (deux jours ouvrés pour un vol), avec une preuve de dépôt.
- Votre assureur vous indemnise directement pour les dégâts matériels dans le cadre de la convention IDA ; faites expertiser avant de réparer.
- Si vous voulez revoir vos garanties après un sinistre, demandez vos devis auto : les conditions générales du contrat font foi.
Questions fréquentes
Quel est le délai pour envoyer le constat amiable à mon assureur en Tunisie ?
L'article 7 du code des assurances impose de déclarer le sinistre au plus tard dans les cinq jours ouvrés après en avoir eu connaissance. En cas de vol, le délai est de deux jours ouvrés. Déposez le constat contre accusé de réception ou envoyez-le par lettre recommandée et gardez la preuve.
Où trouver un formulaire de constat amiable en Tunisie ?
Votre assureur vous remet des formulaires avec votre attestation d'assurance ou sur simple demande en agence. Le portail administratif Idaraty propose aussi le formulaire et la procédure. Gardez toujours au moins un exemplaire vierge dans la boîte à gants.
Que faire si l'autre conducteur refuse de signer le constat ?
Relevez son numéro d'immatriculation, le nom de son assureur si possible, et les coordonnées de témoins. Remplissez votre propre déclaration et transmettez-la à votre assureur dans les cinq jours ouvrés. En cas de désaccord ou de tension, demandez l'intervention de la police ou de la garde nationale.
Le constat amiable est-il valable en cas de blessés ?
Un constat peut être rempli, mais il ne suffit pas. Dès qu'il y a un blessé, même léger, il faut prévenir les secours et la police ou la garde nationale, qui établissent un procès-verbal. Les dommages corporels sont indemnisés selon les règles particulières du code des assurances, et non par la convention d'indemnisation directe.
Mon assureur me rembourse-t-il même si je ne suis pas responsable ?
Pour les dégâts matériels, les assureurs tunisiens appliquent entre eux une convention d'indemnisation directe (IDA) : votre propre assureur vous indemnise, puis se fait rembourser par l'assureur du responsable. Selon Managers (juillet 2024), elle s'applique jusqu'à 7 000 dinars de dommages. Vérifiez le plafond en vigueur auprès de votre assureur.
Que faire si le responsable n'est pas assuré ou prend la fuite ?
Portez plainte rapidement et relevez tous les éléments possibles (plaque, témoins, photos). Pour les dommages corporels, le Fonds de garantie des victimes des accidents de la circulation indemnise les victimes quand le responsable est inconnu ou non assuré. La demande doit être faite dans un délai de trois ans à compter du jour où la victime a connu l'absence d'assurance.
Un constat amiable fait-il toujours perdre du bonus ?
Non. Seuls les sinistres où votre responsabilité est retenue, en totalité ou en partie, vous font monter dans l'échelle bonus malus : une classe pour un sinistre matériel, deux pour un sinistre corporel. Si vous n'êtes pas responsable, votre classe ne doit pas bouger.
Article informatif, à jour à la date indiquée. Il ne remplace pas les conditions générales des contrats ni un conseil personnalisé. Une question ? Un conseiller ASSURI vous répond au +216 71 880 346.
À lire aussi
 Guides
Assurance bateau Tunisie 2026 : plaisance, pêche, jet ski
Assurance bateau en Tunisie en 2026 : obligation ou non, attestation pour le port, RC, corps de navire, épave, pêche, documents à fournir et devis comparés.
 Guides
Assurance crédit immobilier Tunisie : décès, invalidité
Assurance crédit immobilier en Tunisie : garanties décès et invalidité, prime unique ou mensuelle, questionnaire de santé et délégation d'assurance.
 Santé
Assurance groupe maladie Tunisie : guide employeur 2026
Assurance groupe maladie en Tunisie : garanties, calcul du coût par salarié, partage employeur salarié, adhésion et méthode pour comparer les offres en 2026.